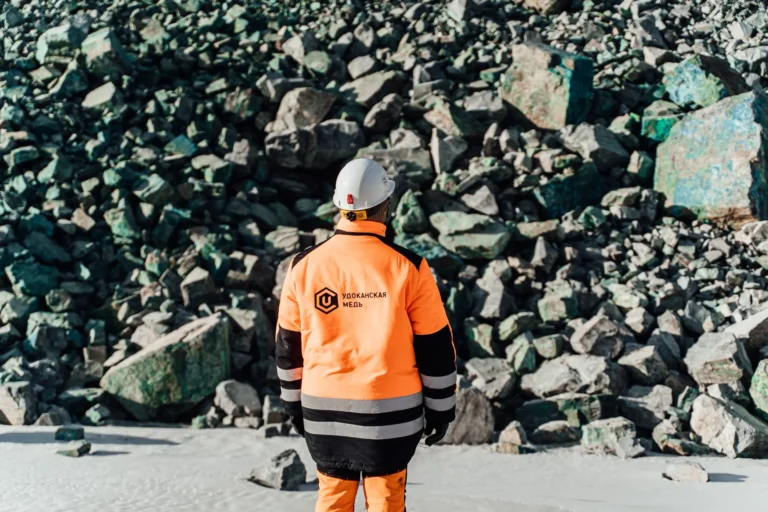
Об Удоканском месторождении меди энциклопедии пишут сухо: крупнейшее в России, третье в мире по запасам. Здесь нет ответа для инвестора, который смотрит на проект в 2026 году, и думает: стоит ли доверять компании, чей владелец три года назад сам говорил о её возможном банкротстве?
Летом 2022 года Алишер Усманов открыто предупреждал суд ЕС, что санкции грозят «Удоканской меди» срывом поставок оборудования и банкротством. Четыре года спустя компании присвоен кредитный рейтинг со стабильным прогнозом, а сама она поставила цель — войти в топ-5 производителей меди в мире.
Как Удокан прошёл путь от угрозы банкротства до заявки на место среди лидеров отрасли — и где здесь риск для инвестора — разбираемся дальше.
Удоканское месторождение под санкциями: о рисках в хронике 2022–2025 годов
Несмотря на предупреждения Усманова, девять месяцев спустя, 12 апреля 2023 года, США и Великобритания включили холдинг USM и напрямую ООО «Удоканскую медь» в санкционные списки. То, что в иске звучало как риск, стало технологическим фактом: поставщик ключевого оборудования разорвал контракт, не довезя часть оборудования и не обеспечив инжинирингового сопровождения. Стройка на Удоканском месторождении меди оказалась под угрозой срыва работ.
Запуск обогатительной фабрики перенесли на 2023 год, но не отменили. В июне 2023-го на конвейер ГМК подали первую руду, а в сентябре того же года оборудование фабрики официально запустили. С момента наложения санкций прошло меньше полугода, но риски сохранились.
В феврале 2024 года суд ЕС отклонил иски Усманова и ВЭБ.РФ об отмене санкций, а 3 сентября 2025 года повторно отказал в снятии ограничений, продлённых на 2023–2024 годы. В 2026-ом санкции против «Удоканской меди» по-прежнему в силе. Однако компания не просто выжила, но и продолжает расти и развиваться.
Почему геофизическое железо стоит по 100 000 долларов за комплект — читайте в канадском кейсе
Кто финансирует Удоканское месторождение: господдержка и разворот на Китай
Деньги на Удокан с самого начала шли не от частных инвесторов, а от государства. В феврале 2019 года на Российском инвестиционном форуме в Сочи Газпромбанк (40%), Сбербанк (40%) и ВЭБ.РФ (20%) подписали соглашение о синдицированном кредите на 12 лет в рамках «Фабрики проектного финансирования» ВЭБ.РФ. Общий бюджет первой очереди составил 2,9 миллиарда долларов. Осенью того же года проект включили в территорию опережающего развития «Забайкалье», добавив к кредиту налоговые и таможенные льготы резидента ТОР.
Схема просчитана и ориентирована в том числе на рынки сбыта. Удоканское месторождение меди находится в 30 км от станции Новая Чара Байкало-Амурской магистрали (БАМ), практически на подступах к Китаю. Разворот на восток подтверждает не только сама компания, а её конкуренты. Ещё в сентябре 2023 года польский медный концерн KGHM в своём обзоре рынка отмечал со ссылкой на Bloomberg, что Удокан запускается вопреки санкциям США именно за счёт близости к Китаю — главному потребителю меди — и спроса со стороны «зелёной» энергетики.
Слова легко проверить статистикой. К середине 2026 года экспорт меди из России в Китай вырос в 1,5 раза за 4 месяца — аналитики связывают это с переориентацией на Азию на фоне санкций и высоким спросом со стороны КНР.
Господдержка на этом не заканчивается: она нужна и для второй очереди. Причём цена вопроса быстро растёт — стоимость внешнего энергоснабжения будущей мощности за полтора года удвоилась и к осени 2025 года превысила 50 млрд рублей (это свыше 300 км линий и подстанции более чем на 200 МВт). В июне 2026 года компания обсуждала с «Россетями» более гибкие схемы оплаты этой инфраструктуры — то есть государство продолжает достраивать проект, но счёт за это увеличивается.
Удоканское медное месторождение сегодня: рейтинги, мощность и цель «войти в топ-5»
Первая очередь разработки уже вышла за рамки того, что закладывали в 2023 году. Проектная мощность комбината — 12 млн тонн руды в год, но по факту в 2025-м «Удоканская медь» добыла рекордные 19 млн тонн. В 2026 году компания выводит на проектный режим и обогащение — до 15 млн тонн переработки и до 150 тыс. тонн медной продукции в год.
Но по-настоящему изменились планы по второй очереди. Ещё в 2024 году речь шла о 450 тыс. тонн меди при переработке около 40 млн тонн руды с запуском в 2028-м. В феврале 2026 года компания подняла планку: утроить мощность до 550 тыс. тонн меди в год и войти в топ-5 мировых производителей.
Ключевое отличие 2026 года от 2023-го — амбиции подтверждает уже не только сама «Удоканская медь». В июле АКРА (Аналитическое кредитное рейтинговое агентство) присвоило «Удоканской меди» кредитный рейтинг AA(RU). По национальной шкале это вторая ступень сверху, сразу за максимальной AAA: она означает высокий уровень кредитоспособности — то есть, по мнению экспертов агентства, риск того, что компания не расплатится по долгам, низкий (буква в скобках, RU, просто указывает, что оценка сделана по российской шкале, где точкой отсчёта служат обязательства государства). Правда, агентство прямо оговорилось, что не оценивало в полной мере подверженность проекта рыночным рискам — колебаниям цен на медь и объёмов сбыта, — сославшись на резервную ликвидность. Проще говоря, высокий рейтинг получен при вынесенном за скобки главном вопросе любого сырьевого проекта: что будет, если медь подешевеет.
3 июня 2026 года более осторожную оценку дало НКР — рейтинг A.ru. Разница показательна: одно и то же предприятие два агентства оценили по-своему, и НКР оказалось осторожнее. По итогам 2025 года Удокан занял 4-е место в России по добыче меди с долей около 11%, но для него характерна высокая волатильность выручки и высокая долговая нагрузка от капвложений. На конец 2025 года денежные средства покрывали текущие обязательства лишь на 38%.
У проекта есть заметный запас прочности по цене. Рентабельность Удокана заложена в расчёты при цене меди меньше 6 тысяч долларов за тонну — столько металл стоил, когда проект только запускали. В августе 2026 года медь торгуется около 14 тысяч долларов за тонну, у исторических максимумов. Другими словами, проект остаётся прибыльным, даже если металл подешевеет вдвое, — и это же объясняет, почему высокий рейтинг АКРА устоял даже без полной оценки ценовых рисков.
Ещё один запас прочности в самой руде. Кроме меди, она содержит попутное серебро, которое компания извлекает и продаёт отдельно как самостоятельный продукт.
За 25 лет миру нужно добыть больше меди, чем за всю историю человечества. Разбираем с профессором Аланом Джонсом, где брать металл, которого уже не хватает
Удоканское месторождение: на чём держится проект и какие риски сохраняются
Удокан стоит на трёх опорах:
- Деньги от госкорпораций, а не финансовая зависимости от западных банков.
- Ставка на Китай, заложенная ещё до санкций.
- Признание независимых агентств, а не только собственной пресс-службы.
Ни одна из них не случайна — и именно поэтому проект пережил 2023 год. Но у той же истории есть обратная сторона.
Часть рисков уже названа рейтинговыми агентствами — волатильность выручки и невыясненная чувствительность к цене меди. К ним добавляются два вопроса, на которые пока не ответил никто:
- удастся ли запустить вторую очередь к 2028 году без переноса сроков;
- кто заменит поставщиков оборудования, ушедших после санкций.
Последнее — беда не только Удокана. Как отмечает отраслевое издание IntelliNews, ограниченный доступ к оборудованию и капиталу с 2022 года тормозит всю российскую медную отрасль.
Более крупный, стратегический контраргумент, который редко звучит в российских обзорах. Санкции ограничили доступ к мировым рынкам сбыта критического сырья: как отмечает отраслевое агентство Wood Mackenzie, из-за ограничений российские медь, никель и алюминий стали более волатильными и постепенно вытесняются с рынков за пределами дружественных стран. Для проекта, который делает ставку на роль меди в мировом энергопереходе, это ключевой вопрос: одно дело — выжить под санкциями, другое — встроиться в глобальный рынок «зелёного» металла, где спрос и растёт. Это главная задача для Удокана на период до 2028 года.
К конце лета 2026 года вложиться в «Удоканскую медь» пока нельзя. Прямого инструмента ещё нет. Публичных облигаций в свободном обращении у компании не размещено, есть только кредитные рейтинги, по которым за проектом следят институциональные инвесторы.
А что думаете вы, реалистичен ли запуск второй очереди к 2028 году с учётом того, что первую уже переносили? Хватит ли проекту запаса прочности? Если вы работаете с горно-металлургическими проектами или читаете рейтинги АКРА и НКР — будем рады аргументам в комментариях.
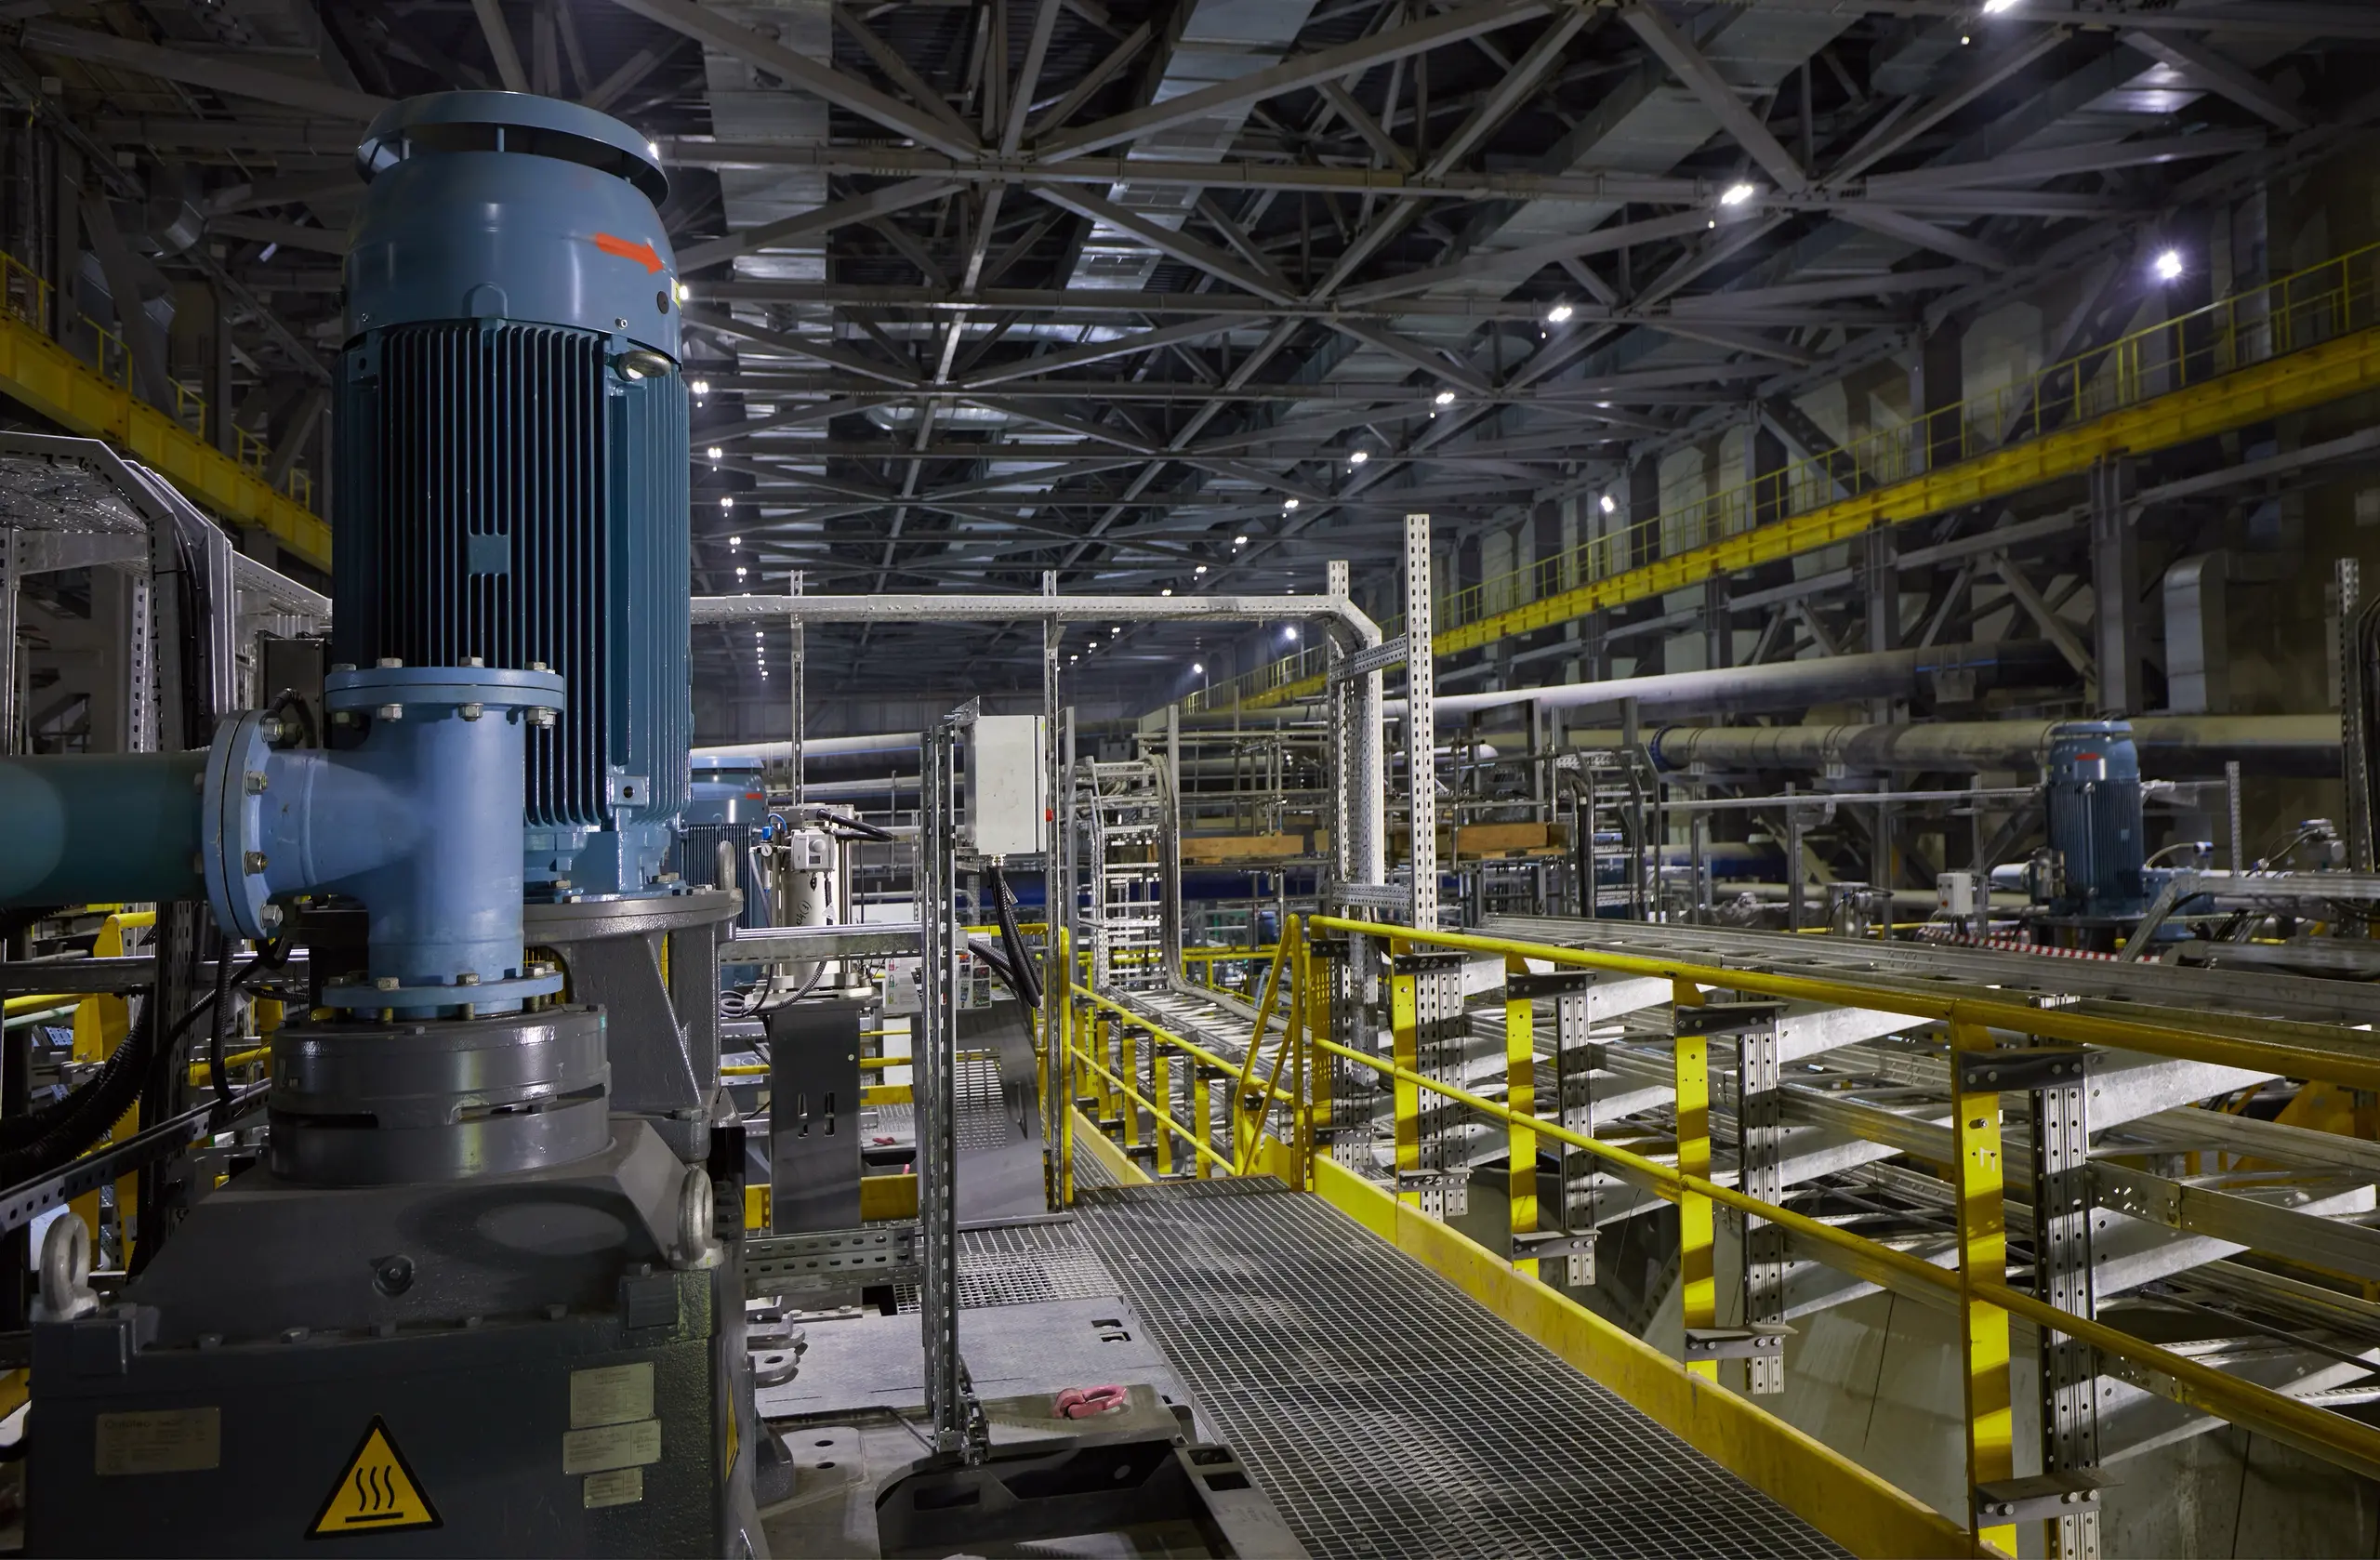
Фото обложки взято из официальной группы ООО «Удоканская медь» ВКонтакте